数字货币是公众存款吗?别搞混了,它和银行存款完全是两码事
数字货币是公众存款吗?别搞混了,它和银行存款完全是两码事
很多人拿到数字人民币钱包就犯嘀咕:这玩意儿到底算不算自己的存款?说白了,它不是。但搞清楚它和存款到底什么关系,钱包里的钱才花得明白、放得放心。
公众存款在《存款保险条例》里有明确定义,指存款人把钱交给银行,银行按约定还本付息。核心是债权债务关系,你是债权人,银行是债务人,银行拿你的钱去放贷、投资。数字货币完全不一样,它是央行发行的法定货币,和纸币、硬币一个性质,是央行对公众的负债,不存在"哪家银行欠你钱"这回事。
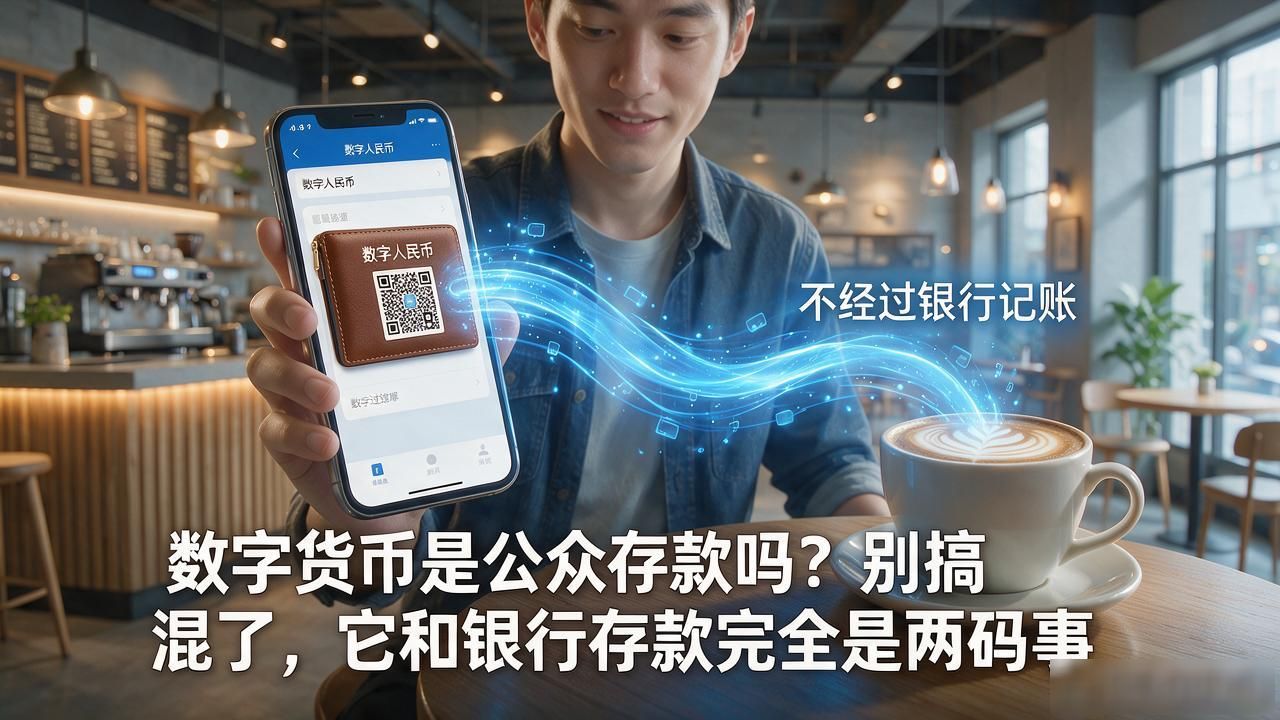
拿数字人民币买杯咖啡,扫完就完了,钱从你的钱包直接到商家账户,中间不经过银行记账。这和用纸币付钱没区别,本质是货币的流通,不是把钱存进银行。所以央行数字货币本身,不在存款保险的覆盖范围内,银行倒了也不会赔你钱包里的钱。
实际操作中确实有一笔"存款"的影子。你往数字人民币钱包充值时数字货币是公众存款吗,钱是从银行卡划过去的数字货币是公众存款吗?别搞混了,它和银行存款完全是两码事,那一刻银行会计记一笔"客户存入数字人民币"的账,形式上像存款。但你消费花出去,这笔钱就从银行负债变成货币流通,不再具备存款属性。
对普通人来说,最实际的区别就两点:银行存款有25万存款保险兜底,还有活期或定期利息;数字人民币钱包里的钱没有利息,也不受存款保险保护。别把钱包当"安全账户",大额资金该放银行还是放银行。
转载请注明来自比特派(Bitpie)钱包下载官方app|比特派钱包app官方下载最新版本/安卓版app下载安装2025正版-以太坊通用数字货币钱包,本文标题:《数字货币是公众存款吗?别搞混了,它和银行存款完全是两码事》

 渝公网安备18015972号-1