拜登启动数字货币,你的钱包到底会多出什么
拜登启动数字货币,你的钱包到底会多出什么
2024年秋天,拜登政府宣布推进央行数字货币项目,消息一出,华尔街和菜市场同时在讨论。我做了十几年财经报道,见过太多"数字货币"从概念到落地的拉扯,但这次不同——它真的走进了法律程序,不再是PPT里的愿景。
方案核心是由美联储发行"数字美元",与法定美元一一对应,走双层架构:央行对商业银行发行,商业银行再面向公众。设计思路借鉴了瑞士和瑞典的CBDC框架,但加了一层隐私保护协议,交易金额在5万美元以下的环节采用零知识证明拜登启动数字货币,普通日常消费不会被逐笔追踪。
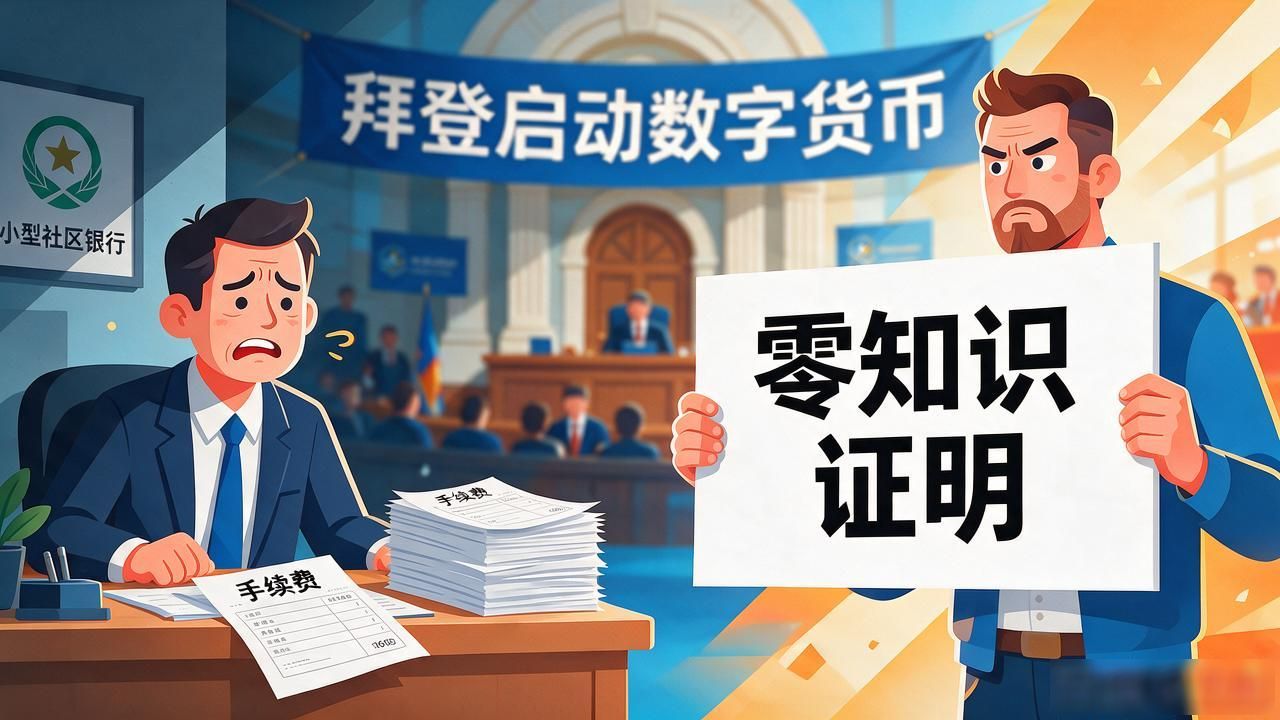
争议集中在两点。银行圈担心中间业务利润被压缩,小型社区银行尤其慌——过去靠转账手续费和汇兑利差吃饭,数字货币把通道成本压到近乎零。隐私倡导者则追问:零知识证明能不能挡住联邦调查局的大数据调取拜登启动数字货币,你的钱包到底会多出什么,法律条文里"紧急状态下可解密"那行小字让很多人睡不着。
对普通人来说,最直观的变化是跨境汇款。现在给海外亲属转钱,手续费加汇兑差通常吃掉5%到8%,走数字美元通道后,清算时间从两三天缩到秒级,手续费压到千分之一以内。留学生群体和海外华人家庭会是第一批感受到便利的。
技术落地永远比政策文件慢。试点城市还没公布,银行系统改造周期至少十八个月。钱包App的适老化设计、断电断网下的离线支付方案,都还停在桌面推演阶段。
转载请注明来自比特派(Bitpie)钱包下载官方app|比特派钱包app官方下载最新版本/安卓版app下载安装2025正版-以太坊通用数字货币钱包,本文标题:《拜登启动数字货币,你的钱包到底会多出什么》


 渝公网安备18015972号-1