数字货币利率传导怎么理解?央行调息后你的数字钱包利息怎么跟着变
数字货币利率传导怎么理解?央行调息后你的数字钱包利息怎么跟着变
数字货币利率传导,说白了就是央行调完息,这笔信号怎么一路传到你手机里那个数字钱包的利息上,中间走了几步、花了多长时间。
传统银行体系里,央行动准备金利率,商业银行隔几天跟着调存贷款利率,企业和居民的借贷成本才慢慢变。数字货币绕开了商业银行这层,持有人直接跟央行发生关系,传导链条短了一截,速度完全不是一个量级。
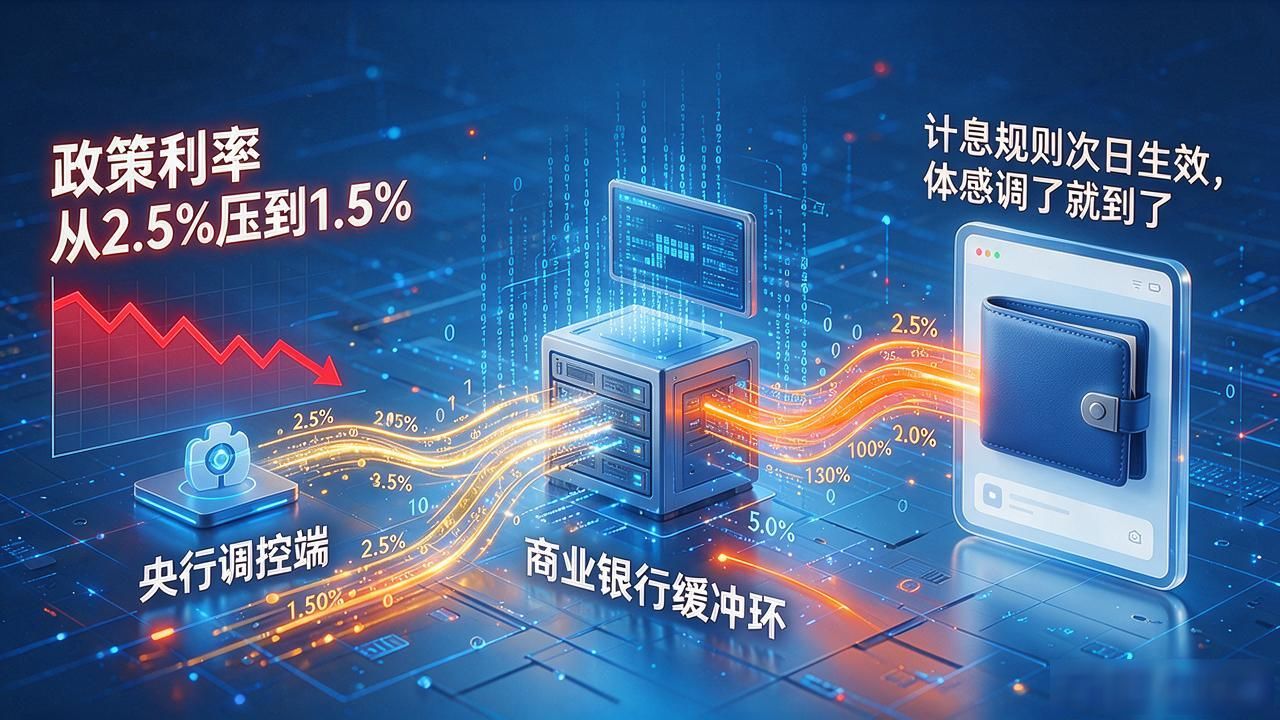
我做过一个情景模拟数字货币利率传导怎么理解?央行调息后你的数字钱包利息怎么跟着变,政策利率从2.5%压到1.5%,商业银行存款利率滞后三到四周才跟上来。换成数字货币场景,利率参数一改,钱包里的计息规则次日就生效,中间没有银行做缓冲,体感上就是"调了就到了"。
麻烦也跟着来了。商业银行靠存贷利差活着,数字货币一旦把存款资金大批量抽到央行钱包,银行负债端被削薄,放贷能力下降,实体经济反而更难拿到钱。所以利率参数设计的时候,得给商业银行留一个"不跑"的锚。
实际操作里,数字货币利率未必直接绑政策利率,更可能单独设一个计息参数,跟超额准备金利率、MLF利率分开走。央行调总水位的归总水位,管数字钱包利息的归数字钱包,两条线各管各的数字货币利率传导,不互相打架,传导才不打结。
转载请注明来自比特派(Bitpie)钱包下载官方app|比特派钱包app官方下载最新版本/安卓版app下载安装2025正版-以太坊通用数字货币钱包,本文标题:《数字货币利率传导怎么理解?央行调息后你的数字钱包利息怎么跟着变》

 渝公网安备18015972号-1