用Python做数字货币量化 数据回测到实盘全流程踩坑记
用Python做数字货币量化 数据回测到实盘全流程踩坑记
搞数字货币量化三年,Python几乎是我的全部工具链。数据拉取、策略回测、实盘下单、风控告警,全挤在这门语言里。聊聊我这条路上真正踩过的坑。
数据这块,别图省事只用某交易所的REST接口。BTC行情秒级波动用Python做数字货币量化 数据回测到实盘全流程踩坑记,REST拉数据延迟大到回测结果完全失真。我后来改用WebSocket订阅orderbook和trade流,配合本地SQLite存原始tick,回测才稍微可信。
策略回测阶段,滑点和手续费是两大"隐形杀手"。我在回测引擎里硬编码了0.05%手续费加2个tick滑点,跑完才发现之前策略年化直接腰斩。回测不扣成本等于自欺欺人,这句话我贴在显示器上提醒自己。
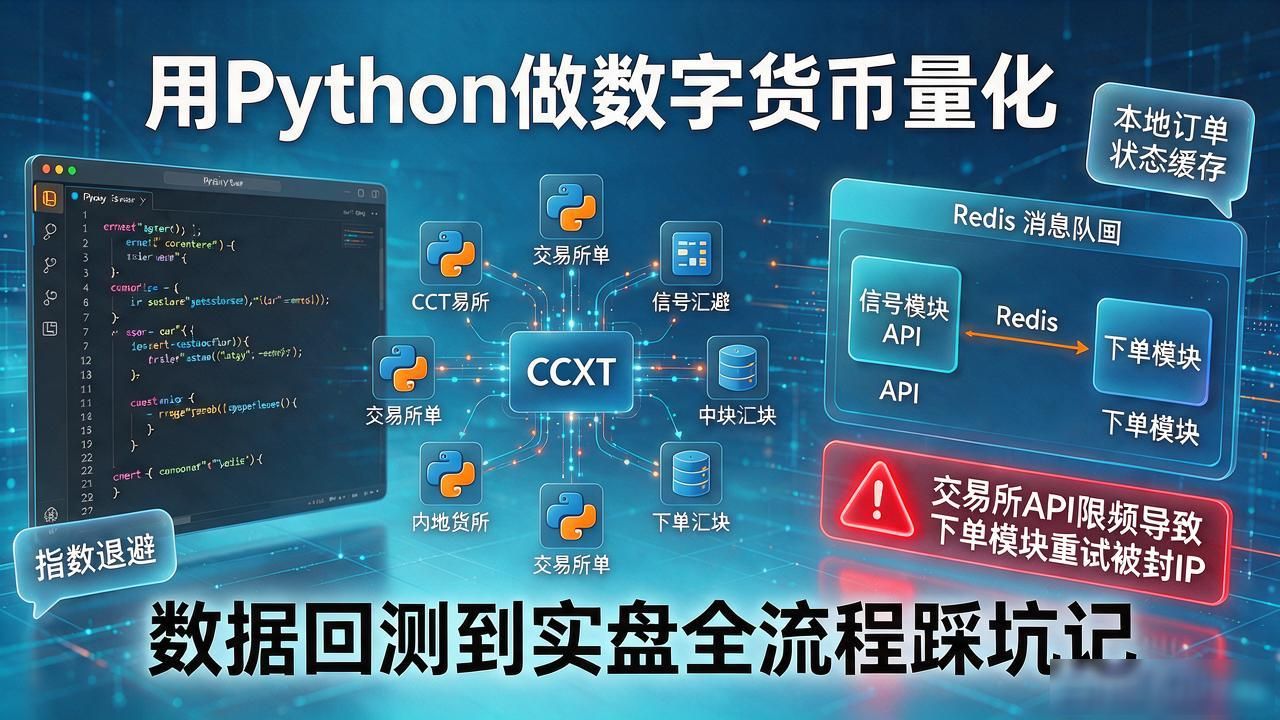
实盘部署用ccxt库统一了各交易所APIpython 数字货币 量化,策略信号到下单模块之间用Redis做消息队列。最坑的一次是某交易所API限频,下单模块疯狂重试把IP封了两天。后来加了指数退避和本地订单状态缓存,才稳下来。
风控层面,我写了个独立监控脚本,每5秒轮询持仓和保证金。回撤超过15%自动触发减仓,超过25%全平仓并推微信告警。别信"策略不会亏",黑天鹅专挑你睡熟的时候来。
你现在卡在回测还是实盘这一步?评论区说说你的瓶颈,我尽量帮看看。
转载请注明来自比特派(Bitpie)钱包下载官方app|比特派钱包app官方下载最新版本/安卓版app下载安装2025正版-以太坊通用数字货币钱包,本文标题:《用Python做数字货币量化 数据回测到实盘全流程踩坑记》

 渝公网安备18015972号-1