数字货币和电子储值卡有啥区别?花之前先看这几点
数字货币和电子储值卡有啥区别?花之前先看这几点
在支付领域干了几年,常被商户朋友问数字货币和电子储值卡到底能不能混为一谈。简单说,它们解决的消费场景不同,底层逻辑也不同,用错地方会多花不少隐性成本。
数字货币背后有央行或联盟链支撑,价值锚定的是法币,比如数字人民币。储值卡则是商家或平台自己发行的预付凭证,本质上是一种债权数字货币与电子储值卡,你花出去的是对方承诺将来会提供的服务或商品,二者根本不在一个体系里。
最直观的区别在流通范围。数字货币可以在任何接入商户间自由流转,转账支付都走统一清算接口。储值卡基本锁死在发卡平台内部,充了五百只能那一家用,平台要是出了经营问题数字货币和电子储值卡有啥区别?花之前先看这几点,资金追回几乎没有法律抓手。
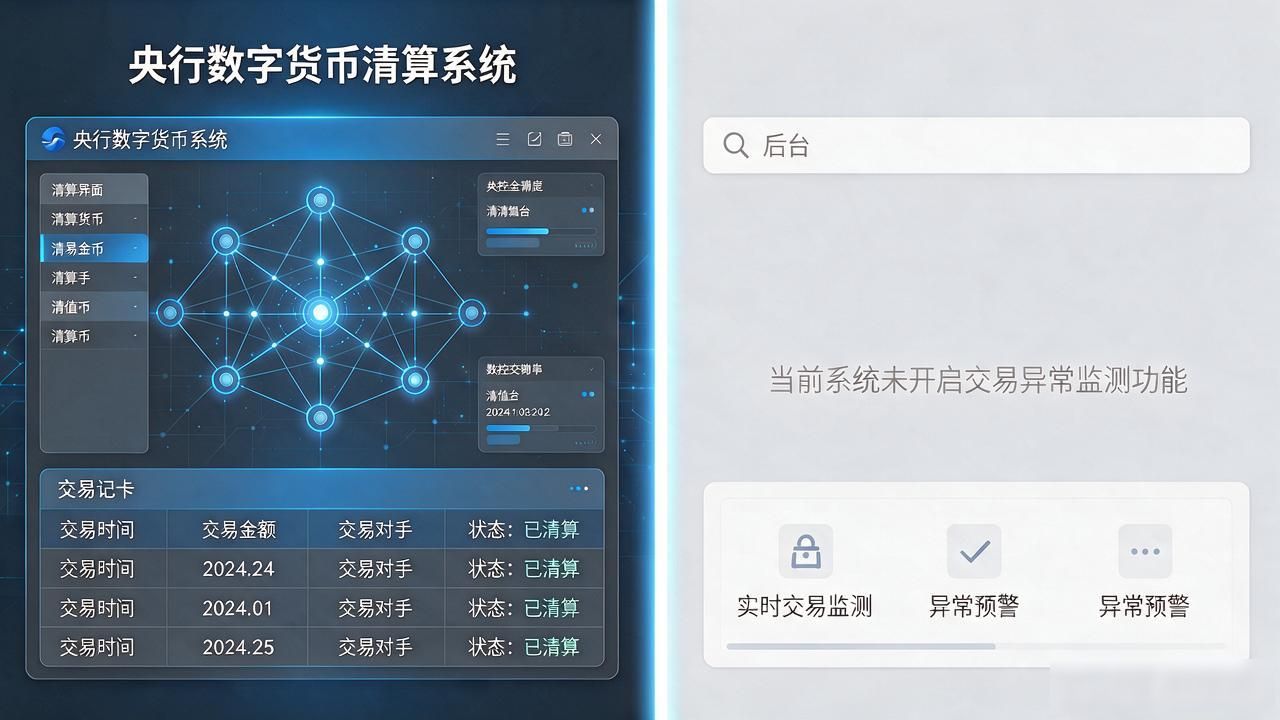
风控层面,数字货币每笔交易经央行系统清算,全程可追溯。储值卡的风控则完全依赖发卡方自身技术能力,小平台甚至没有做交易异常监测,消费者充了值等于把信任交给了一个可能随时消失的个体经营者。
储值卡也有适用场景——高频、小额、封闭消费,比如健身房月卡、加油卡。但底线是看发卡方有没有银行存管账户做资金隔离,这是判断一张储值卡安不安全的最低标准,没有就要谨慎。
我常问身边开小店的伙伴一个问题:你接的是央行清算通道还是平台自有余额?答案基本就能判断你面对的是哪种"钱"了。
转载请注明来自比特派(Bitpie)钱包下载官方app|比特派钱包app官方下载最新版本/安卓版app下载安装2025正版-以太坊通用数字货币钱包,本文标题:《数字货币和电子储值卡有啥区别?花之前先看这几点》

 渝公网安备18015972号-1