央行数字货币转型后,数字人民币和微信支付宝到底有啥区别
央行数字货币转型后,数字人民币和微信支付宝到底有啥区别
央行数字货币转型不是换个花钱入口,而是支付清算底层逻辑的整体重构。数字人民币从试点走向推广,意味着我们用了几十年的那套银行记账加第三方支付的框架,得整体翻篇重写。
做支付清算这行二十多年,ATM、POS、手机扫码我全经历过。每轮迭代用户只是换了个入口央行数字货币转型,银行和清算机构的角色没变。数字人民币让央行直接做了一级结算,商业银行从"发钱的人"变成了"管钱的人",权力结构动了。这不是技术升级,是清算体系的地基被换掉了。
落地层面,"双层运营"设计是最难啃的骨头。央行把币发给商业银行央行数字货币转型后,数字人民币和微信支付宝到底有啥区别,商业银行再发给用户,中间没有第三方支付那层截流。我参与某城商行试点对接时,清算对账流程改了三轮,T+1结算硬改成实时清算,核心系统推倒重来,光联调就耗了四个月。
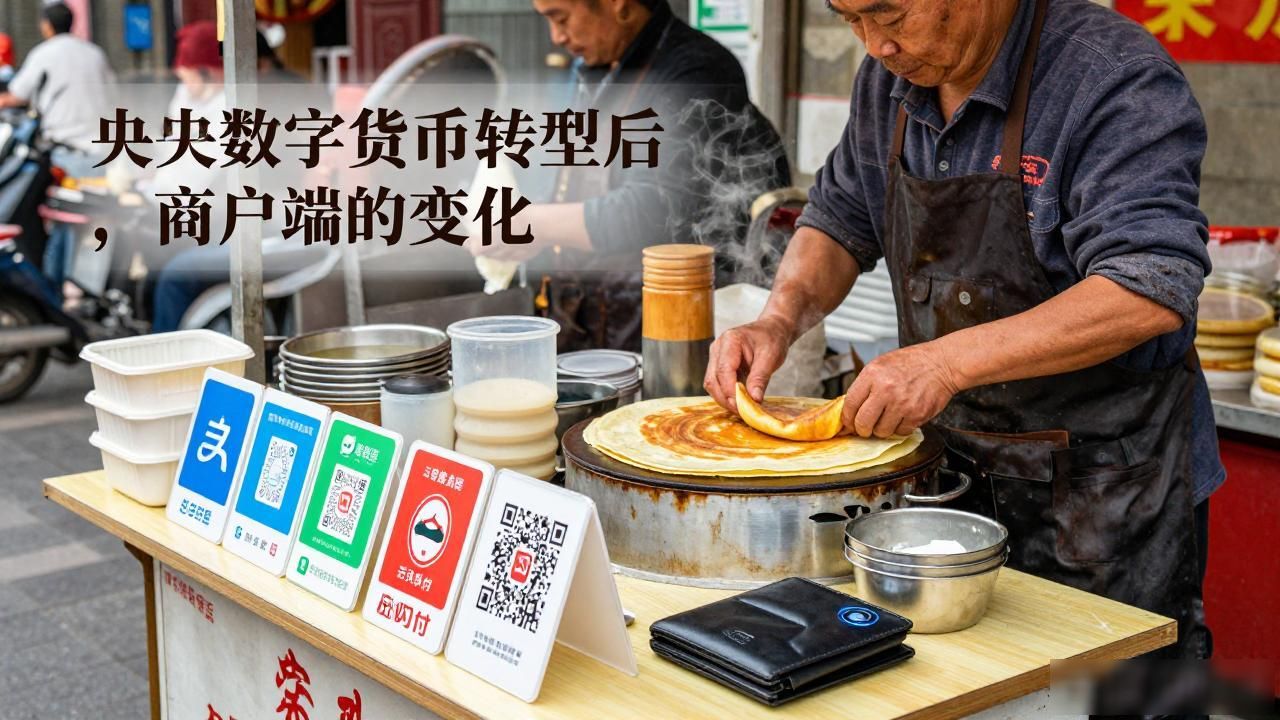
商户端的变化很直观。煎饼摊以前要挂支付宝、微信、云闪付三块码牌,现在��个数字人民币硬钱包就收齐了。但中小商户真正在意的不是"能不能收",而是退款、跨行转账、日终对账这些后台环节顺不顺,这块说实话还没完全跑通,卡壳的情况时有发生。
跨境支付是真正的深水区。数字人民币走通多边央行数字货币桥,SWIFT那套跑了六十年的报文体系就被绕过去了。我参与一笔东南亚贸易结算试点,原来四五个代理行层层转的链条,两个节点直接完事,汇兑成本砍了一半以上。
你觉得数字人民币全面铺开,最担心哪一环掉链子?
转载请注明来自比特派(Bitpie)钱包下载官方app|比特派钱包app官方下载最新版本/安卓版app下载安装2025正版-以太坊通用数字货币钱包,本文标题:《央行数字货币转型后,数字人民币和微信支付宝到底有啥区别》

 渝公网安备18015972号-1