数字货币时间序列论文:选题、模型和写作思路一次理清
数字货币时间序列论文:选题、模型和写作思路一次理清
写数字货币时间序列论文,最核心的问题不是"能不能做",而是"用什么方法、解决什么具体问题"。我带学生做这个方向三四年了,聊聊实际体会。
选题上,数字货币波动性远大于传统资产数字货币时间序列论文:选题、模型和写作思路一次理清,BTC、ETH在2021年3月和2022年6月的波动率峰值是黄金的三到四倍。方向可以围绕GARCH族模型在极端波动下的参数估计展开数字货币时间序列论文,或者关注高频数据下分形维度的变化。别一上来就套LSTM,没有金融逻辑支撑的深度学习经不起追问。
数据与预处理这块,很多学生用CoinGecko拉个日K线就开跑,论文写出来经不起答辩。至少要取到分钟级甚至tick级数据,做收益率的ADF和KPSS检验,把结构性断点找出来。2020年3月12日的流动性危机、2021年5月政策调整,这些断点必须单独建模,否则残差里藏着假相关。
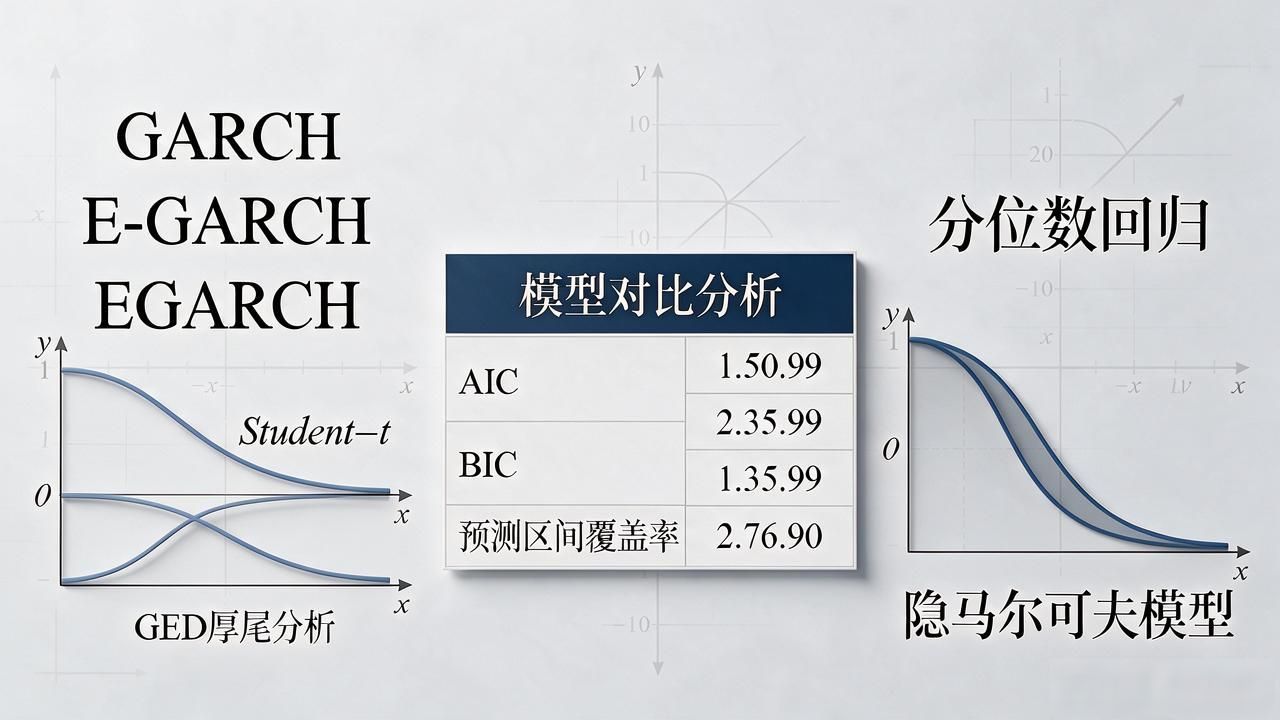
模型选择建议"经典+前沿"两条线并行。经典线跑GARCH、E-GARCH、EGARCH,厚尾分布换Student-t和GED拟合;前沿线试分位数回归、隐马尔可夫模型。论文里模型对比表必须包含AIC、BIC和预测区间覆盖率,光报RMSE远远不够。
写作和答辩环节,导师最在意的是"为什么选这个模型"的逻辑链。把假设、数据特征、模型适配性串起来,别堆公式。讨论部分要诚实写局限,比如样本期太短、未考虑跨市场溢出。答辩时老师问"你的结论在2025年数据上还成立吗",你得提前做滚动窗口检验,把结果附在附录里。
选题定下来后,先花一周把数据管道跑通再动手写。有具体模型选型上的困惑,评论区可以直接聊。
转载请注明来自比特派(Bitpie)钱包下载官方app|比特派钱包app官方下载最新版本/安卓版app下载安装2025正版-以太坊通用数字货币钱包,本文标题:《数字货币时间序列论文:选题、模型和写作思路一次理清》

 渝公网安备18015972号-1