央行认证的数字货币概念到底啥意思:不是发新钱,是换了记账方式
央行认证的数字货币概念到底啥意思:不是发新钱,是换了记账方式
在央行数字货币项目里跟了十几年央行认证数字货币概念,我发现身边人对"央行认证的数字货币"这五个字仍有不少误解。它不是比特币那种去中心化的密码资产,也不是支付宝、微信里的电子余额。它本质上是中国人民银行发行的法定数字货币,是人民币的数字化形态,信用背书跟纸质毛票完全一样,花出去就是国家信用。
拿实际场景说,你刷地铁、在街边买杯咖啡央行认证的数字货币概念到底啥意思:不是发新钱,是换了记账方式,手机打开数字人民币钱包一扫就完成支付。背后是离线可交易的技术架构,断网了照样能用,不像传统电子支付必须在线。两台手机碰一碰就能完成转账,在偏远山区、地震灾害等网络瘫痪的场景下特别管用,这是它跟商业支付最本质的差异。
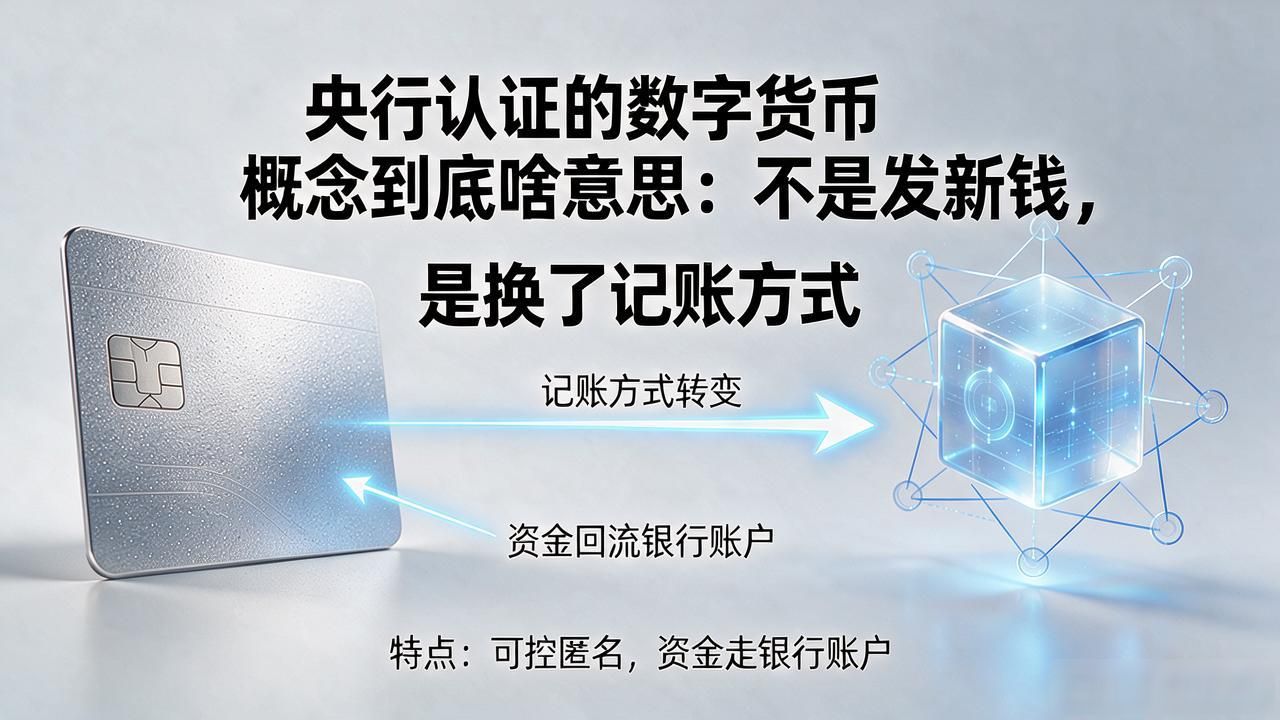
朋友常问我,"它跟银行卡里的钱有啥区别?"核心在可控匿名这个设计上。日常小额交易保护个人隐私,但大额和可疑交易可追溯,反洗钱、反逃税的口子留得清清楚楚。它不会把你银行卡里的钱换掉,而是多一种支付选项,资金进出还是走你的银行账户,该存的钱还是那个钱。
落到普通人头上,最实在的好处是支付无中间环节手续费。商家不用承担第三方支付平台那种0.6%左右的费率,省下的成本理论上会反映在商品价格里。2026年试点已扩到二十多个城市,买菜、交水电费、扫二维码,体验跟用纸币差别不大,但到账是实时的,不存在"延迟到账"的问题。
转载请注明来自比特派(Bitpie)钱包下载官方app|比特派钱包app官方下载最新版本/安卓版app下载安装2025正版-以太坊通用数字货币钱包,本文标题:《央行认证的数字货币概念到底啥意思:不是发新钱,是换了记账方式》

 渝公网安备18015972号-1